A legtöbb felnőttkori anyagi probléma hátterében nem a pénzhiány, hanem a gyerekkorban elmulasztott pénzügyi nevelés áll. Cikkünkben bemutatjuk, mikor és hogyan érdemes elkezdeni a tudatosságra nevelést a családban és az iskolában, milyen gyakorlati módszerek működnek az óvodásoktól a kamaszokig, és melyik az az öt alappillér, amely egy életen át tartó anyagi biztonságot adhat a következő generációnak.
A pénzügyi tudatosságra való nevelést már egészen kisgyermekkorban érdemes elkezdeni, hiszen ebben az életszakaszban alakulnak ki azok a szokások, amelyek felnőttkorban is meghatározzák a pénzhez fűződő viszonyt. A gyerekek már négy-öt éves korukban megértik, hogy a boltban fizetni kell, és a szülők munkával szerzik meg a pénzt. A folyamatban a családnak van a legelső szerepe, mert a kicsik elsősorban a szüleik példáját másolják, de az iskolai oktatás is kulcsfontosságú a rendszerezett gazdasági és banki ismeretek átadásában. Ha a család és az iskola kéz a kézben dolgozik, a fiatalok sokkal kisebb eséllyel esnek felnőttként az eladósodás csapdájába.
Életkorra szabott lépések az óvodától a középiskoláig
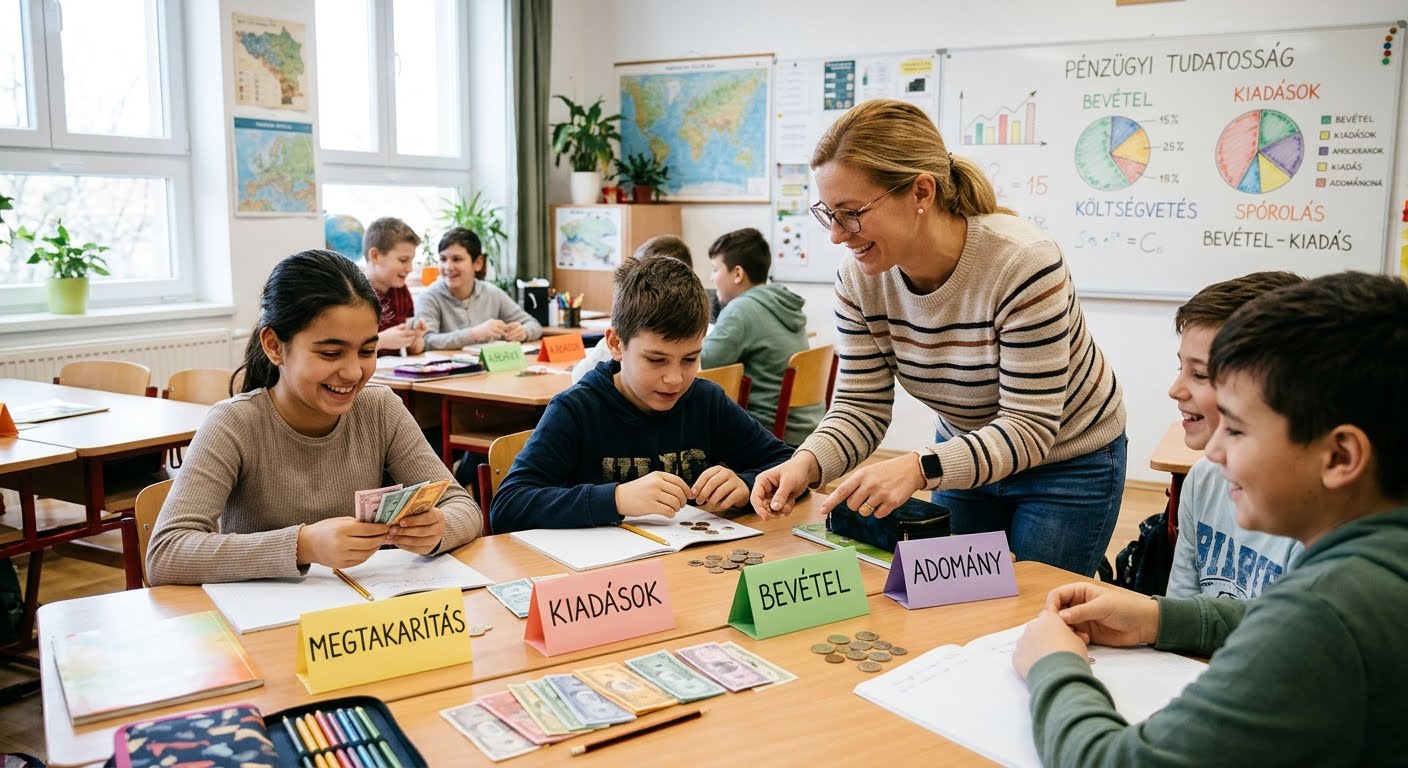
A hatékony neveléshez mindig a gyerek életkorához kell igazítani a módszereket és az eszközöket. Óvodás korban a kézzelfogható dolgok működnek a legjobban, ezért érdemes boltos szerepjátékokat játszani és átlátszó perselyt használni, amelyben látható a pénz gyarapodása. Kisiskolás korban már bevezethető a rendszeres heti zsebpénz és a három boríték módszere, amely elkülöníti az azonnali költést, a megtakarítást és az ajándékozást. Ebben az időszakban a közös bevásárlások során könnyen megtanítható a szükségletek és a pillanatnyi vágyak közötti különbség, miközben hagyni kell a gyereket a saját hibáiból is tanulni. Kamaszkorban már a havi zsebpénz, a saját diákszámla és a nyári diákmunka segít megérteni a munka értékét és az önálló pénzbeosztás felelősségét.
Az öt pillér, amelyre a biztonságos jövő épül
A gyermekkortól felépített tudatosság öt egymásra épülő pilléren nyugszik, amelyek együttesen adják a biztonságos pénzkezelés alapját. Az első pillér a tudatos tervezés és a költségvetés készítése, a második pedig a rendszeres takarékoskodás és a vésztartalék képzése. A harmadik alappillér az alapvető pénzügyi fogalmak, így a kamat, az infláció és a hitelfelvétel kockázatainak ismerete. A negyedik pillér a hosszú távú öngondoskodás és a befektetések megértése, amely megmutatja, hogyan gyarapítható a félretett összeg. Az ötödik, napjainkban egyre fontosabb pillér pedig a digitális biztonság és a kritikus fogyasztói szemlélet, amely megvédi a fiatalokat az online csalásoktól és a reklámok befolyásától.
A hiteles példa a legerősebb eszköz
A pénzügyi nevelés tehát egy éveken át tartó folyamat, amelyhez nem pénzügyi szakértelemre, hanem nyitott kommunikációra és hiteles személyes példaadásra van szükség. A gyerekkorban elvetett tudatosság magvai egy életen át tartó anyagi stabilitást és szabadságot eredményezhetnek.